変動金利が0.32%→0.82%に上がったわが家がどうしたか|借り換え経験者の全記録
借り換えで0.32%まで下げた10か月後に0.57%、その半年後に0.82%へ。2段階の金利上昇を経験した47歳が、固定への借り換え・再借り換え・繰り上げ返済の3択をどう判断し、最終的に完済へ至ったかの全記録。
「変動金利が上がった」というニュースを見て、検索でここにたどり着いた方が多いと思います。おそらく探しているのは、金融機関の解説ではなく「実際に上がった人がどうしたのか」ではないでしょうか。
わが家は0.32%で借り換えた10か月後に0.57%、その半年後に0.82%へと、2段階で金利が上がりました。この記事では、そのとき何を考え、最終的にどう決着させたのかを、実際の数字と時系列でそのまま書きます。
本記事は運営者個人の実体験と2026年8月時点の情報に基づく記録です。金利・商品内容・審査基準は金融機関や時期によって異なります。特定の金融機関や商品を推奨するものではなく、返済方針の最終判断はご自身の状況に応じて、必要に応じて専門家にご相談のうえ行ってください。
結論:わが家は「借り換え」ではなく「完済」で決着させました
先に結論を書きます。金利が0.82%まで上がった局面で、わが家が選んだのは再度の借り換えではなく、繰り上げ返済と完済でした。
ただしこれは「借り換えが無意味」という意味ではありません。むしろ逆で、2024年に借り換えていなければ、この判断はできませんでした。理由は記事の後半で書きます。
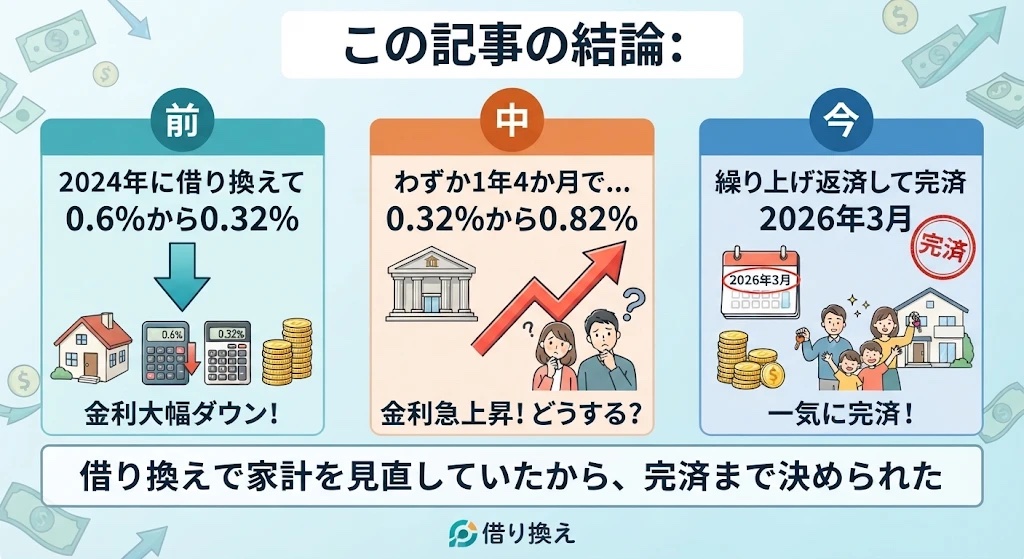
わが家の金利の推移(全記録)
| 時期 | 金利 | できごと |
|---|---|---|
| 2016年 | 0.4% | 三菱UFJ銀行で4,400万円を借入(変動・当初3年固定) |
| 3年経過後 | 0.6% | 固定期間が終了し、金利が上がる |
| 2024年3月 | 0.32% | 住信SBIネット銀行へ3,400万円を借り換え |
| 2025年1月 | 0.57% | 1回目の金利上昇 |
| 2025年7月 | 0.82% | 2回目の金利上昇 |
| 2026年3月 | — | 完済 |
見ていただきたいのは、借り換えで0.32%まで下げたのに、1年4か月で0.82%まで戻ってしまったという点です。
当たり前のことですが、実際に経験すると重さが違います。わが家は借り換え時点の0.32%という数字に安心していました。しかし変動金利は半年ごとに見直されるため、その数字は「今の」金利でしかありません。
0.32%→0.82%は、率で言えば2.5倍以上です。
1回目の上昇(0.57%)で感じたこと
正直に書くと、1回目はそれほど動揺しませんでした。「0.32%が0.57%になっただけ」という感覚です。それでも元の水準からは大きく上がっているのですが、数字が小さいので実感が湧かないのです。
変動金利の怖さは、ここにあると思います。1回の上昇幅が小さく見えるので、危機感が持てない。そして半年後、もう一度上がります。
2回目の上昇(0.82%)で考えたこと
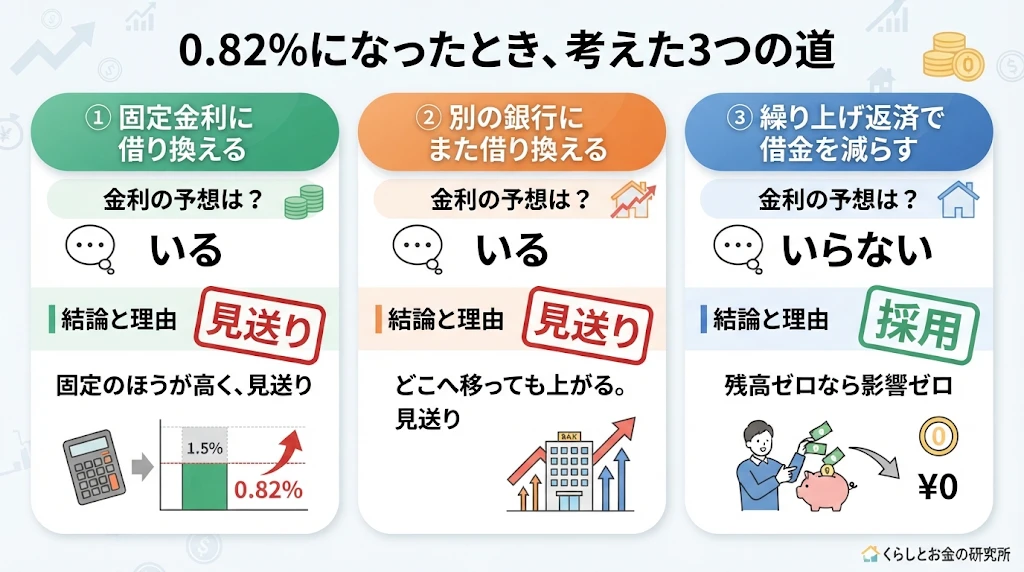
2回続けて上がったことで、はじめて「これは一時的なものではない」と受け止めました。ここで検討したのは次の3つです。
選択肢①:固定金利に借り換える
金利上昇が続くなら、固定にして止めるという考え方です。ただ、検討した時点では固定金利のほうが変動金利よりかなり高い水準でした。上がり続ける前提でなければ、支払総額はむしろ増えます。「これから何年上がり続けるか」を当てにいく賭けになると感じ、見送りました。
選択肢②:もう一度、別の銀行へ借り換える
2024年にやったことをもう一度やる案です。しかし、2024年の借り換えの時点で、すでにかなり低い水準まで下げていました。上昇は市場全体の動きなので、他行へ移っても同じように上がります。手数料をかけて移る意味は薄いと判断しました。
選択肢③:繰り上げ返済して、借入そのものを減らす
最終的に選んだのがこれです。金利が何%になろうと、残債がゼロなら影響はゼロという単純な理屈です。
①も②も「今後、金利がどう動くか」を予想しないと選べません。私はその予想を当てる自信がありませんでした。③だけが金利の動きに関係なく確実に効く方法だったので、これを選びました。
実際にやったこと:1,000万円の繰り上げ返済 → 3月に完済
2026年1月、まず1,000万円を繰り上げ返済し、その2か月後の3月に残りを一括で返済しました。
ただし、ここは正直に書かなければフェアではありません。この資金は自分だけで用意したものではありません。
完済にあたり、妻から2,000万円を借りました。借用書を作成し、毎月10万円ずつ返済しています(残りは退職金で返す予定です)。
つまりわが家は「住宅ローンが消えた」のであって、「返済が終わった」わけではありません。金利のつかない借金に置き換えたというのが実態です。
この方法を誰にでもすすめるつもりはありません。家族間の貸し借りは、金額や条件によっては贈与とみなされることがあり、借用書の作成と実際の返済実績が欠かせません。実行する場合は必ず税理士にご確認ください。
振り返って:2024年の借り換えは正解だったのか
「結局0.82%まで上がったなら、借り換えの意味はなかったのでは」と思われるかもしれません。私の実感は逆です。
- 借り換えをしなければ、スタート地点は0.6%でした。そこから同じだけ上がっていれば、もっと高い金利になっていたはずです
- 借り換えのために家計と残債を全部並べて見直したことで、「あと何年でいくら払うのか」が初めて自分ごとになりました
- その延長線上で、繰り上げ返済と完済という判断ができました
借り換えの本当の効果は、金利差そのものより「自分の借金を直視するきっかけ」だった。これが一番の実感です。
いま金利上昇に不安を感じている方へ
経験して思うのは、順番が大事だということです。
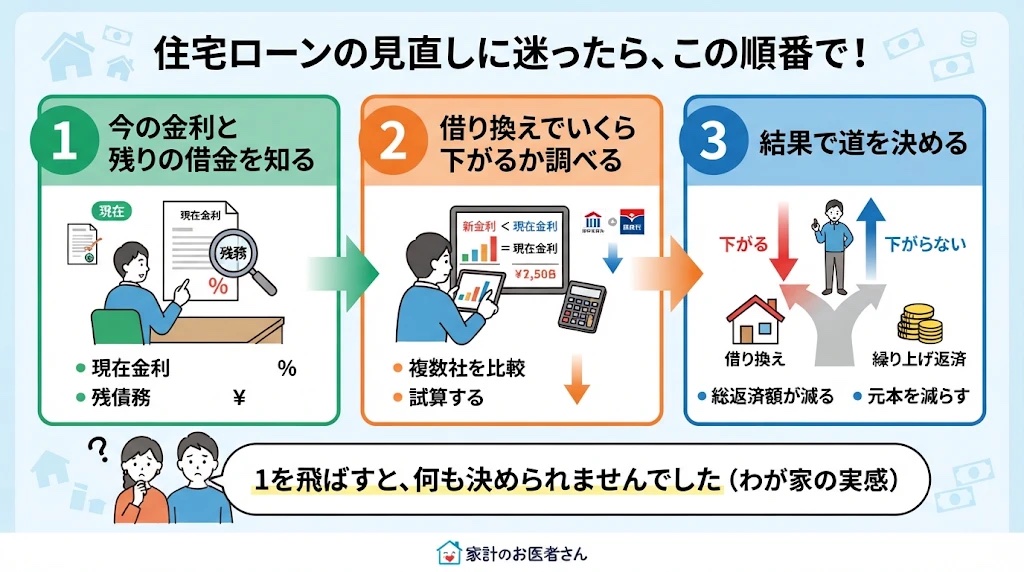
- いまの金利と残債を正確に把握する。意外とすぐに答えられない人が多いです。まずここから
- 借り換えでいくら下がるのかを確認する。下がらないなら借り換えは不要と分かります
- 下がるなら借り換え、下がらないなら繰り上げ返済を検討する
①を飛ばして③から考えると、判断ができません。わが家も、借り換えを検討する過程で①をやったからこそ、最終的に完済まで進めました。
いくら下がるかを確認する方法
複数の銀行の金利を1行ずつ調べるのは現実的ではありません。残債・残期間・今の金利を入力すると、借り換えでいくら変わるかをまとめて確認できる無料の診断サービスがあります。
→ モゲチェックで借り換え診断をする(無料)
わが家も0.6%→0.32%への借り換えで総返済額を大きく減らせました。診断は無料・5分、審査ではないので信用情報に影響しません。
なお、わが家が借り換えたのは2024年で現在は完済済みのため、私自身が今このサービスを使う立場にはありません。当時これがあれば、銀行を1行ずつ調べる手間はかなり減っていたと思います。
まとめ
- わが家は0.32%→0.57%→0.82%と、1年4か月で2段階の金利上昇を経験した
- 1回目の上昇は実感が湧かない。2回続いて初めて「一時的ではない」と分かった
- 固定への借り換えも再借り換えも「金利予想が当たる前提」だったため選ばなかった
- 選んだのは繰り上げ返済と完済。金利の動きに左右されない唯一の方法だったから
- ただし完済資金は妻からの借入2,000万円(借用書あり・月10万円返済中)を含む。金利のない借金に置き換えただけ
- 2024年の借り換えの価値は金利差より「自分の借金を直視するきっかけ」だった
そもそもの銀行選びでどこを間違えたのかは「住宅ローンの銀行選び、私の失敗談と後悔【37歳・4,400万円の実体験】」に書きました。借り換えを検討すべきタイミングと判断基準は「住宅ローンの「借り換え」を検討すべきタイミングと判断基準」、完済後にやるべき手続きは「住宅ローン完済後の抵当権抹消を自分でやる方法」をご覧ください。
※本記事は2026年8月時点の情報および運営者個人の実体験に基づく記録です。金利・商品内容・審査基準は金融機関や時期により異なります。家族間の資金の貸し借りは税務上の取り扱いに注意が必要です。返済方針の判断はご自身の責任で、必要に応じて金融機関・税理士・FP等の専門家にご相談のうえ行ってください。
※ 本記事の情報は執筆時点のものです。金利・制度は変更されることがあります。実際のローン契約にあたっては、各金融機関または専門家にご確認ください。
共働き夫婦の年末調整で「取り戻す」完全ガイド|住宅ローン控除・iDeCo・保険料控除の書き方
住宅ローンを三菱UFJから住信SBIへ借り換えた実録|0.6%→0.32%で総額134万円の差
この記事を読んだ人はこちらも読んでいます
住宅ローンを三菱UFJから住信SBIへ借り換えた実録|0.6%→0.32%で総額134万円の差
2016年に三菱UFJ銀行で4,400万円を借りた住宅ローンを、2024年3月に住信SBIネット銀行の0.32%へ借り換えた実録。5年放置した理由、金利差の試算、諸費用の落とし穴、そして借り換え後に0.82%まで上がった顛末まで正直に公開します。
変動金利がついに1%超え。今すぐ確認すべき3つのこと【2026年5月】
変動金利が1%を突破しました。0.3%台で借りた人の返済額はどう変わる?借り換えは必要?今すぐやるべき3つの行動を、実体験をもとに解説します。

日銀が6月に利上げしたら住宅ローンはいつ・いくら上がる?【2026年版】
6月の日銀利上げが住宅ローンの返済額に反映されるのはいつ?0.25%上昇で月いくら増えるか、借入額・残年数別シミュレーション付きで解説します。