事故で「廃車」と言われた車をMOTAで査定してみた|廃車より高く売れた体験談
車をぶつけられ、ディーラーでは「修理費のほうが高い・買い取れないので廃車」と言われた。ダメもとでMOTAに査定を依頼したら、廃車より高く売れた。確認した見積書の内訳、査定当日の様子、良かった点と悪かった点を体験談で公開。
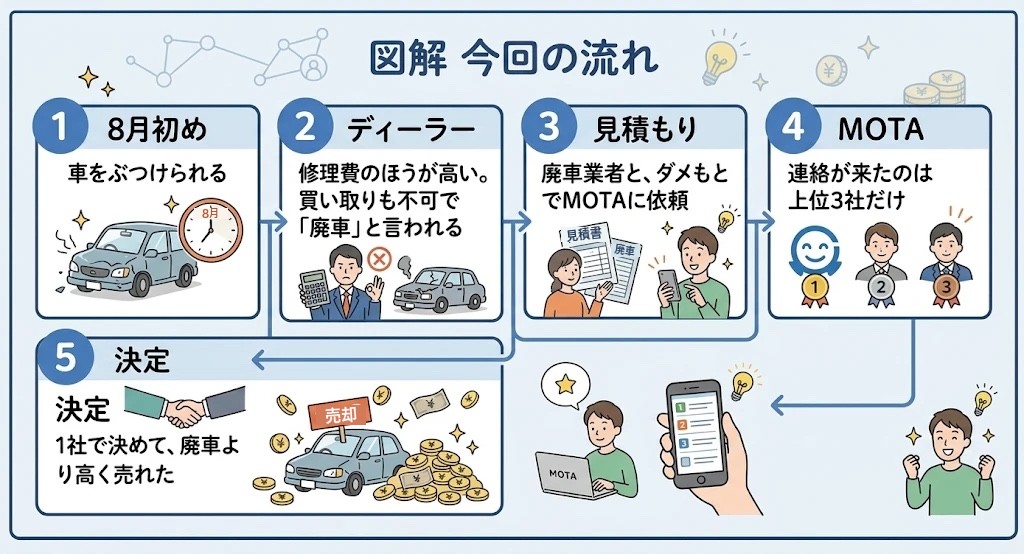
今年の8月のはじめ、車をぶつけられました。
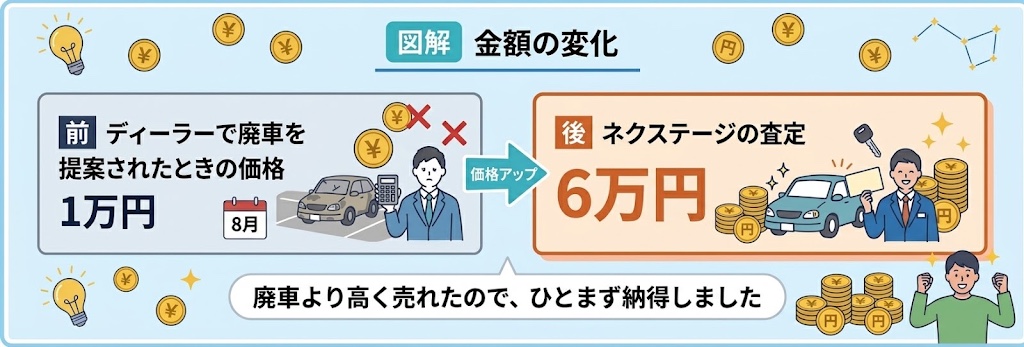
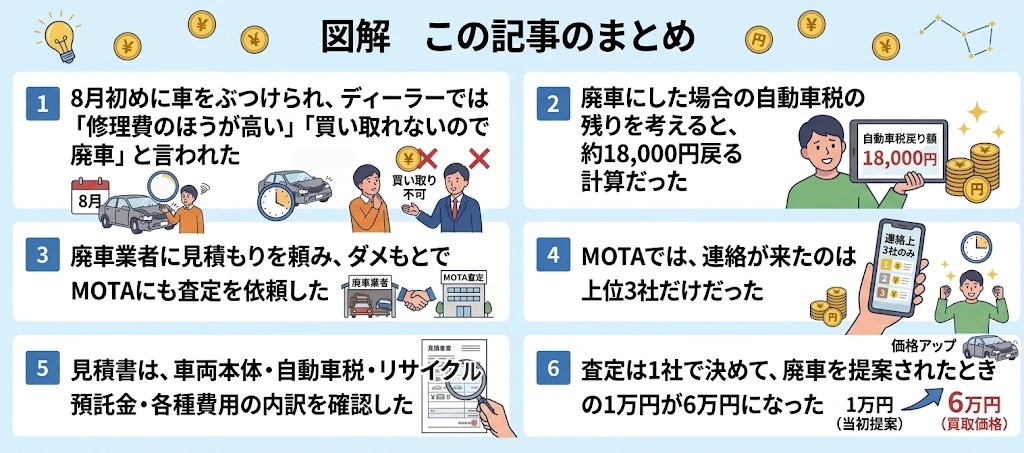
ディーラーに持ち込むと、言われたのは「修理するより廃車ですね」。提示された金額は1万円でした。そこからダメ元でMOTA(モータ)に査定を頼んで、最終的には6万円で売れています。
何を確認して、どんなやりとりがあったのか。わが家のケースをそのまま書きます。
結論:「廃車です」と言われた車が6万円で売れた
ディーラーで廃車を提案されたときの価格は1万円。MOTA経由で査定してもらったネクステージの金額は、6万円でした。
大金ではありません。ただ、言われるまま廃車にしていたら、この5万円の差はありませんでした。代わりに、電話はけっこうかかってきました。
ディーラーでは「修理より廃車」と言われた
ぶつけられたあと、まずはディーラーに持ち込みました。
修理の見積もりを見ると、車が古いせいで、保険で出る金額よりも修理費のほうが高い。それなら買い取ってもらえないかと聞いてみましたが、この壊れ方では買い取れず、廃車になるとの返事でした。このとき提示された廃車の価格が、1万円です。
廃車でも自動車税は戻ってくる
廃車と聞いて、まず頭に浮かんだのが自動車税です。廃車にした場合の残りを計算すると、戻ってくるのは約18,000円でした。
廃車でもお金が戻るなら、廃車業者の見積もりも取っておこう。そう考えて廃車業者に依頼し、ついでにダメ元でMOTAにも申し込みました。
見積書で確認した5つのこと
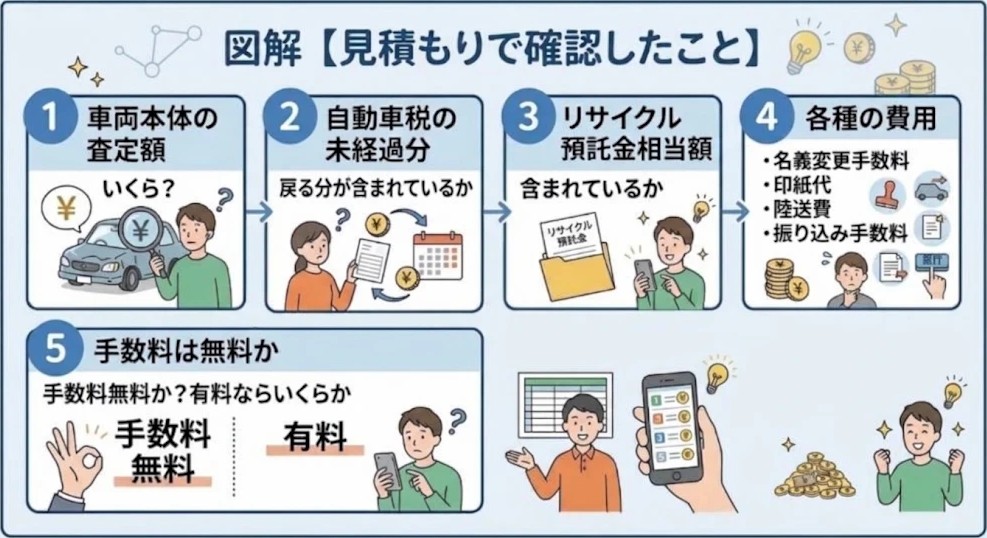
総額だけ並べても、どこで差がついているのかは見えてきません。見積書では、次の5つを確認しました。
MOTAで連絡が来たのは3社だけ
一括査定と聞くと、何十社から電話が鳴りっぱなしになるイメージがありました。MOTAの場合、連絡が来たのは査定額が高かった上位3社だけ。メールでやりとりできたのも助かりました。
ネクステージでの査定当日
3社のうち、最初に行ったのがネクステージです。開店前の時間でしたが、スタッフの数が多く、みなさんテキパキ動いていました。笑顔で迎えてもらえて、雰囲気は悪くなかったです。
車を見てもらっていたのは10分くらい。そのあと、最近の相場を見せてもらいながら金額が出てきました。
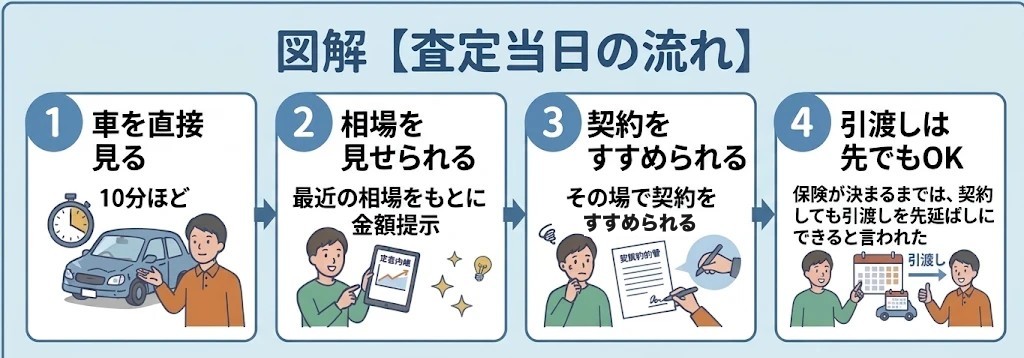
話の途中で、他のお客さんの例を出しつつ、同じようにその場で契約しないかと勧められました。保険の話がまとまるまでは、契約しても引き渡しを先に延ばせる、という説明もありました。
このあたりの対応は、店舗や担当の方によって違うはずです。わが家が行った日の話として読んでください。
その場で1社に決めた理由
もともと事故車です。何社も回る時間を考えると、ここで決めてしまったほうがいい。そう判断して、この1社で決めました。1万円が6万円になったので、ひとまず納得しています。
使ってみて良かったこと・困ったこと
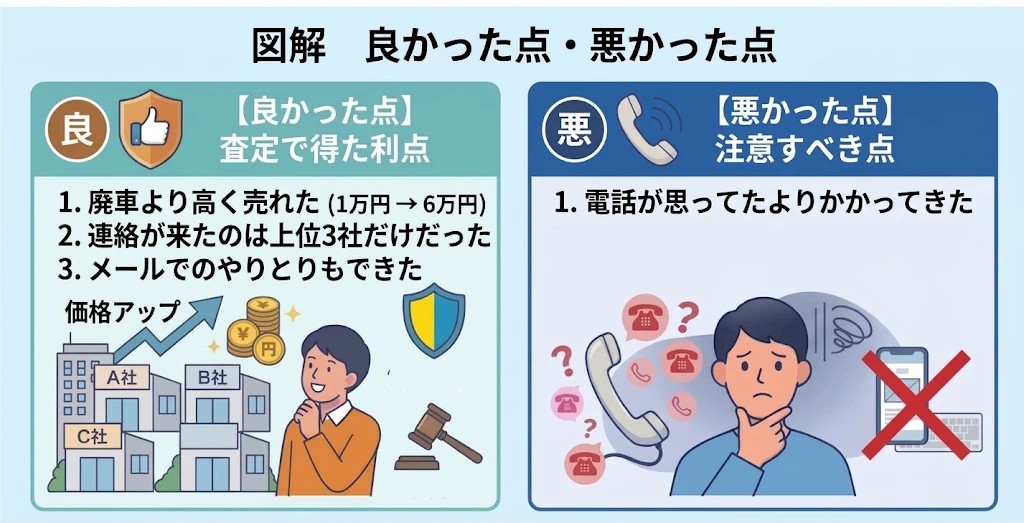
良かったのは、やはり廃車より高く売れたこと。連絡が3社に絞られていたのと、メールでやりとりできたのも楽でした。
困ったのは電話です。3社だけとはいえ、思った以上にかかってきました。電話が苦手なら、最初からメールでのやりとりをお願いしてみてください。わが家は初めの電話だけ出て、あとは全てメールで対応してもらえました。
次に売るときはこうする
次は、見積もりが安く出そうなところ(期待値の低いところ)から回るつもりです。最初の金額より上がれば、そこで決める。変わらなければ、次の会社へ行く。
大きな会社と個人のお店、どちらがいいのかは今回だけでは分かりませんでした。ネクステージは大手でしたが、担当してくれたのは、たまたま近所に住んでいる方でした。
まとめ
※本記事は2026年10月時点の運営者個人の実体験に基づく記録です。査定額・手数料・対応は、車の状態や時期、会社によって異なります。売却の判断はご自身の責任で行ってください。
※ 本記事の情報は執筆時点のものです。金額や条件は、時期や会社によって変わることがあります。
T字路で右折車とぶつかった通勤中の事故|過失割合20:80→15:85と、保険を使わず自分で払った理由
共働き夫婦の年末調整で「取り戻す」完全ガイド|住宅ローン控除・iDeCo・保険料控除の書き方
この記事を読んだ人はこちらも読んでいます
T字路で右折車とぶつかった通勤中の事故|過失割合20:80→15:85と、保険を使わず自分で払った理由
優先道路を直進中に右折車と衝突。相手保険会社の過失割合20:80に抗議して15:85へ。古い車は時価額までしか出ない話、受取額317,247円の計算、等級ダウンの差額23,960円を比べて自分で払った実体験。
共働き夫婦の年末調整で「取り戻す」完全ガイド|住宅ローン控除・iDeCo・保険料控除の書き方
共働き夫婦が年末調整で見落としがちな住宅ローン控除・iDeCo・保険料控除の書き方と注意点を、住宅ローンを完済した40代の実体験を交えて解説。NISAは申告不要な理由も整理します。
変動金利が0.32%→0.82%に上がったわが家がどうしたか|借り換え経験者の全記録
借り換えで0.32%まで下げた10か月後に0.57%、その半年後に0.82%へ。2段階の金利上昇を経験した47歳が、固定への借り換え・再借り換え・繰り上げ返済の3択をどう判断し、最終的に完済へ至ったかの全記録。